J. Dimonas atskleidė, ko dabar nepirktų: Volstritui paliko niūrų perspėjimą
- „JPMorgan Chase“ vadovas J. Dimonas mano, kad rinkos nepakankamai vertina galimo sukrėtimo riziką
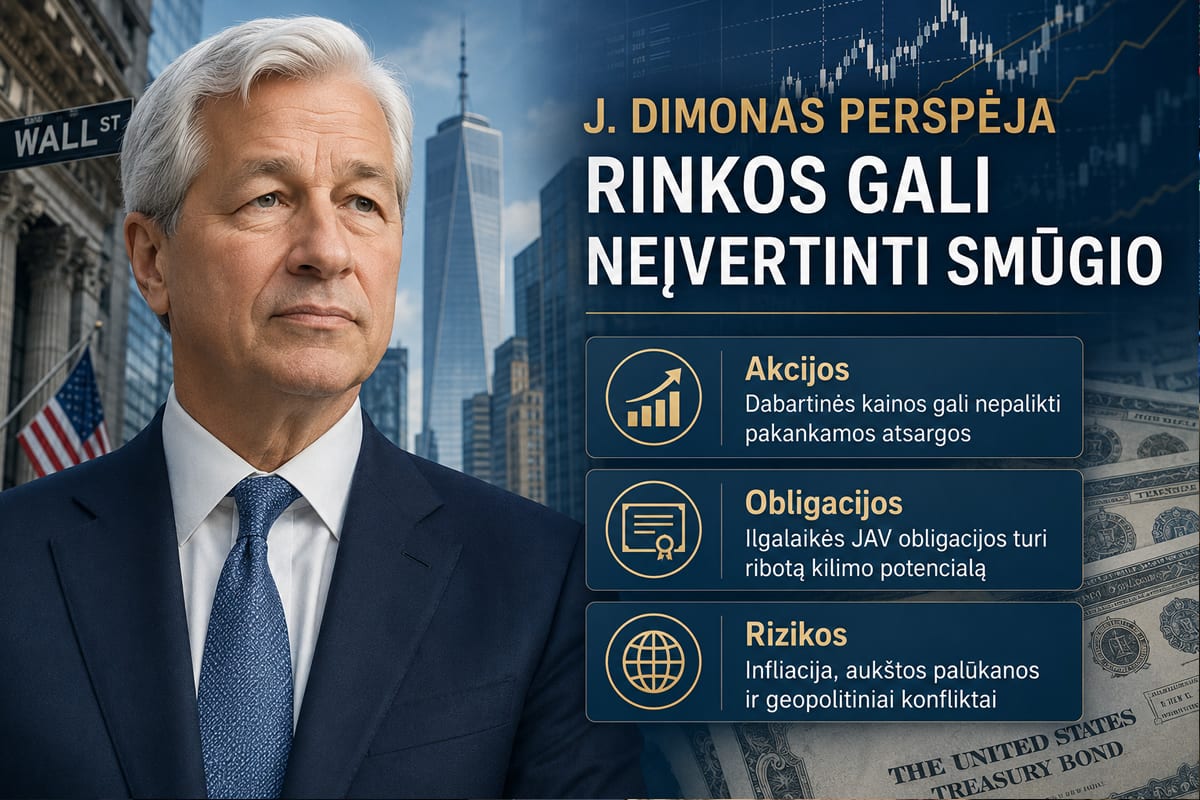
- J. Dimonas nepirktų JAV iždo obligacijų, nes nemato pakankamo jų kainos kilimo potencialo
- Auganti JAV skola gali pažadinti vadinamuosius obligacijų rinkos drausmintojus
- 1970-ųjų infliacijos pamoka vėl tampa aktuali dėl karo ir energijos kainų
- Rekordinis „JPMorgan Chase“ pelnas slepia klausimą, kiek ilgai tęsis palankios sąlygos
- J. Dimono perspėjimas nėra tiksli artėjančio rinkų griūties prognozė
- Šaltiniai
„JPMorgan Chase“ vadovas J. Dimonas mano, kad rinkos nepakankamai vertina galimo sukrėtimo riziką
„JPMorgan Chase“ valdybos pirmininkas ir generalinis direktorius Jamie Dimonas perspėjo, kad akcijų ir obligacijų kainose gali būti nepakankamai įvertinta didesnio finansų rinkų sukrėtimo tikimybė. Pokalbyje su investuotoju ir žurnalistu Wilfredu Frostu jis išskyrė tris pagrindines grėsmes: užsitęsusią infliaciją, aukštas palūkanas ir geopolitinius konfliktus.
J. Dimonas teigė šiuo metu nepirktų nei pagrindinius akcijų indeksus atkartojančių fondų, nei ilgalaikių JAV vyriausybės obligacijų. Jis taip pat sakė pastaruoju metu nepirkęs pavienių bendrovių akcijų, nors neatmetė galimybės investuoti, jeigu rastų išskirtinai patrauklią įmonę ir kainą.
Bankininko žodžiai nereiškia raginimo skubiai parduoti turimas investicijas. Jo teiginio esmė yra siauresnė: dabartinės turto kainos, J. Dimono vertinimu, nepalieka pakankamos atsargos tuo atveju, jeigu infliacija, palūkanos arba geopolitinė padėtis pasisuktų blogesne kryptimi.
J. Dimonas nepirktų JAV iždo obligacijų, nes nemato pakankamo jų kainos kilimo potencialo
J. Dimonas ypač skeptiškai įvertino ilgalaikes JAV iždo obligacijas. Jo teigimu, net jeigu infliacija sugrįžtų iki Federalinio rezervo siekiamo 2 proc. lygio, dešimties metų JAV obligacijų pajamingumas galėtų išlikti maždaug 4–4,5 proc. ribose.
Obligacijų pajamingumas ir jų kaina juda priešingomis kryptimis. Jeigu investuotojai pradėtų reikalauti didesnės grąžos už JAV skolą, anksčiau išleistų mažesnių palūkanų obligacijų rinkos vertė kristų. Dėl šios priežasties J. Dimonas teigė nesuprantantis, kokio reikšmingo kainos kilimo šių obligacijų pirkėjas galėtų tikėtis dabartinėmis sąlygomis.
Federalinis rezervas nuo 2026 metų pradžios pagrindinių palūkanų normų intervalą laiko ties 3,5–3,75 proc. Birželį metinė JAV infliacija siekė 3,5 proc., o energijos kainos per metus pakilo 15,7 proc. Šie rodikliai rodo, kad spaudimas kainoms sumažėjo, tačiau infliacija vis dar viršija centrinio banko tikslą.
Auganti JAV skola gali pažadinti vadinamuosius obligacijų rinkos drausmintojus
J. Dimono vertinimu, viena svarbiausių ilgalaikių rizikų yra didėjanti JAV valstybės skola ir nuolat pasikartojantis trilijoninis biudžeto deficitas. Tokie rodikliai paprastai siejami su karais arba giliomis ekonomikos krizėmis, tačiau Jungtinės Valstijos juos fiksuoja ir augančios ekonomikos laikotarpiu.
Bankininkas užsiminė apie vadinamuosius obligacijų rinkos drausmintojus – investuotojus, kurie ima masiškai pardavinėti valstybės obligacijas, kai praranda pasitikėjimą valdžios fiskaline politika. Obligacijų kainoms krintant, jų pajamingumas kyla, todėl vyriausybei, įmonėms ir gyventojams tenka skolintis brangiau.
J. Dimonas neatmetė scenarijaus, pagal kurį rinkos galėtų pareikalauti didesnės rizikos premijos už JAV skolą. Toks pokytis galėtų greitai persikelti į būsto paskolų, verslo kreditų ir bendrovių obligacijų palūkanas, kartu mažindamas akcijų patrauklumą. Jo nuomone, būtent šio galimo poveikio mastą investuotojai gali vertinti pernelyg ramiai.
1970-ųjų infliacijos pamoka vėl tampa aktuali dėl karo ir energijos kainų
Kalbėdamas apie infliaciją, J. Dimonas prisiminė 1970-uosius, kai Jungtinėse Valstijose kainų augimas trumpam sulėtėdavo, tačiau vėliau atsinaujindavo dar stipriau. Tuo metu ekonomika susidūrė su naftos tiekimo sukrėtimais, lėtu augimu ir sunkiai pažabojamu darbo užmokesčio bei kainų kilimu.
Dabartinė padėtis skiriasi nuo anuometės, tačiau kai kurios rizikos J. Dimonui atrodo panašios. Karas Artimuosiuose Rytuose kelia naftos kainas, didelės valstybės išlaidos palaiko paklausą, o investicijos į dirbtinio intelekto infrastruktūrą trumpuoju laikotarpiu didina elektros energijos, statybų ir kvalifikuotos darbo jėgos poreikį.
JAV darbo statistikos biuro duomenimis, 2026 metų birželį energija buvo 15,7 proc. brangesnė negu prieš metus, o benzino kainos pakilo 26,7 proc. J. Dimonas netvirtino, kad 1970-ųjų stagfliacija būtinai pasikartos. Jis pabrėžė, kad rinkos gali per greitai patikėti infliacijos problemą jau esant išspręstą.
Rekordinis „JPMorgan Chase“ pelnas slepia klausimą, kiek ilgai tęsis palankios sąlygos
J. Dimono perspėjimas nuskambėjo po itin sėkmingo ketvirčio didžiausiam JAV bankui. „JPMorgan Chase“ 2026 metų antrąjį ketvirtį uždirbo 21,2 mlrd. JAV dolerių grynojo pelno, o jo pajamos pasiekė 58 mlrd. dolerių.
Dalį rezultato sudarė vienkartiniai straipsniai: 4,6 mlrd. dolerių pelnas, susijęs su turėtomis „Visa“ akcijomis, ir dar 1 mlrd. dolerių pelno iš kitų investicijų. Vis dėlto, atmetus reikšmingus vienkartinius straipsnius, banko pelnas per metus taip pat padidėjo 13 proc.
J. Dimonas dabartinę aplinką bankams apibūdino kaip beveik pačią palankiausią: turto kainos aukštos, klientai aktyviai prekiauja, o rinkų svyravimai padeda uždirbti iš tarpininkavimo. Jo teigimu, tokia padėtis gali tęstis, tačiau galiausiai ji pasibaigs. Bankininkas nenurodė, kada arba dėl kokio konkretaus įvykio tai galėtų nutikti.
J. Dimono perspėjimas nėra tiksli artėjančio rinkų griūties prognozė
J. Dimonas nepateikė konkrečios krizės datos ir netvirtino žinantis būsimą jos priežastį. Jis kalbėjo apie galimų rezultatų diapazoną ir perspėjo, kad per didelis pasitikėjimas vienu pagrindiniu ekonomikos scenarijumi gali sukurti klaidingą saugumo jausmą.
Jo vertinimu, didesnį sukrėtimą galėtų sukelti geopolitinė krizė, atsinaujinusi infliacija, obligacijų išpardavimas arba keli vienu metu vykstantys procesai. J. Dimonas taip pat yra perspėjęs, kad per kitą kreditavimo ciklo nuosmukį paskolų nuostoliai kai kuriuose bankuose ir privataus kreditavimo fonduose gali būti didesni, negu dabar prognozuojama.
Kartu jis nelaiko privataus kreditavimo rinkos savaime sistemine grėsme ir pripažįsta, kad JAV vartotojų bei įmonių skolos padėtis iš esmės tebėra valdoma. Todėl jo pasisakymas apibūdina rinkos pažeidžiamumą, o ne neišvengiamą finansų sistemos žlugimą. Skirtumas esminis: J. Dimonas perspėja, kad rizika įkainota pernelyg optimistiškai, tačiau nežada, kad blogiausias scenarijus būtinai išsipildys.
Šaltiniai
Yahoo Finance. (2026). JPMorgan chief Jamie Dimon says risks of a shock are building for stocks and bonds
https://finance.yahoo.com/economy/policy/articles/worse-people-expect-jamie-dimon-104500409.html
Business Insider. (2026). JPMorgan chief Jamie Dimon says risks of a shock are building for stocks and bonds
https://www.businessinsider.com/jamie-dimon-stock-market-shock-bond-vigilantes-investing-jpmorgan-ceo-2026-7
The Master Investor Podcast. (2026). Jamie Dimon: Why I Won’t Buy Bonds, AI’s Future & Leadership Lessons
https://podcasts.apple.com/sg/podcast/the-master-investor-podcast-with-wilfred-frost/id1817702206
Komentarų (0)
Komentarų dar nėra. Būk pirmas!
Komentuoti gali tik prisijungę vartotojai. Registruokis — ir galėsi pasidalinti savo mintimis apie šį straipsnį.
Registruotis