JAV kredito kortelių skola išaugo iki 1,26 trln. dolerių ir priartėjo prie istorinio rekordo
- JAV kredito kortelių skola per antrąjį ketvirtį padidėjo 21 mlrd. dolerių
- 1,26 trln. dolerių kredito kortelių skola dar neparodo, kiek amerikiečiai sumoka palūkanų
- Vėlavimai mokėti kredito kortelių įmokas išlieka padidėję, tačiau antrąjį ketvirtį nebeaugo
- Bendras JAV namų ūkių įsiskolinimas sumažėjo iki 18,77 trln. dolerių dėl techninio būsto paskolų pokyčio
- Automobilių paskolos ir būsto kapitalo kredito linijos taip pat didėjo
- Rekordinė kredito kortelių skola atskleidžia nevienodą JAV vartotojų finansinę padėtį
- Šaltiniai
JAV kredito kortelių skola per antrąjį ketvirtį padidėjo 21 mlrd. dolerių
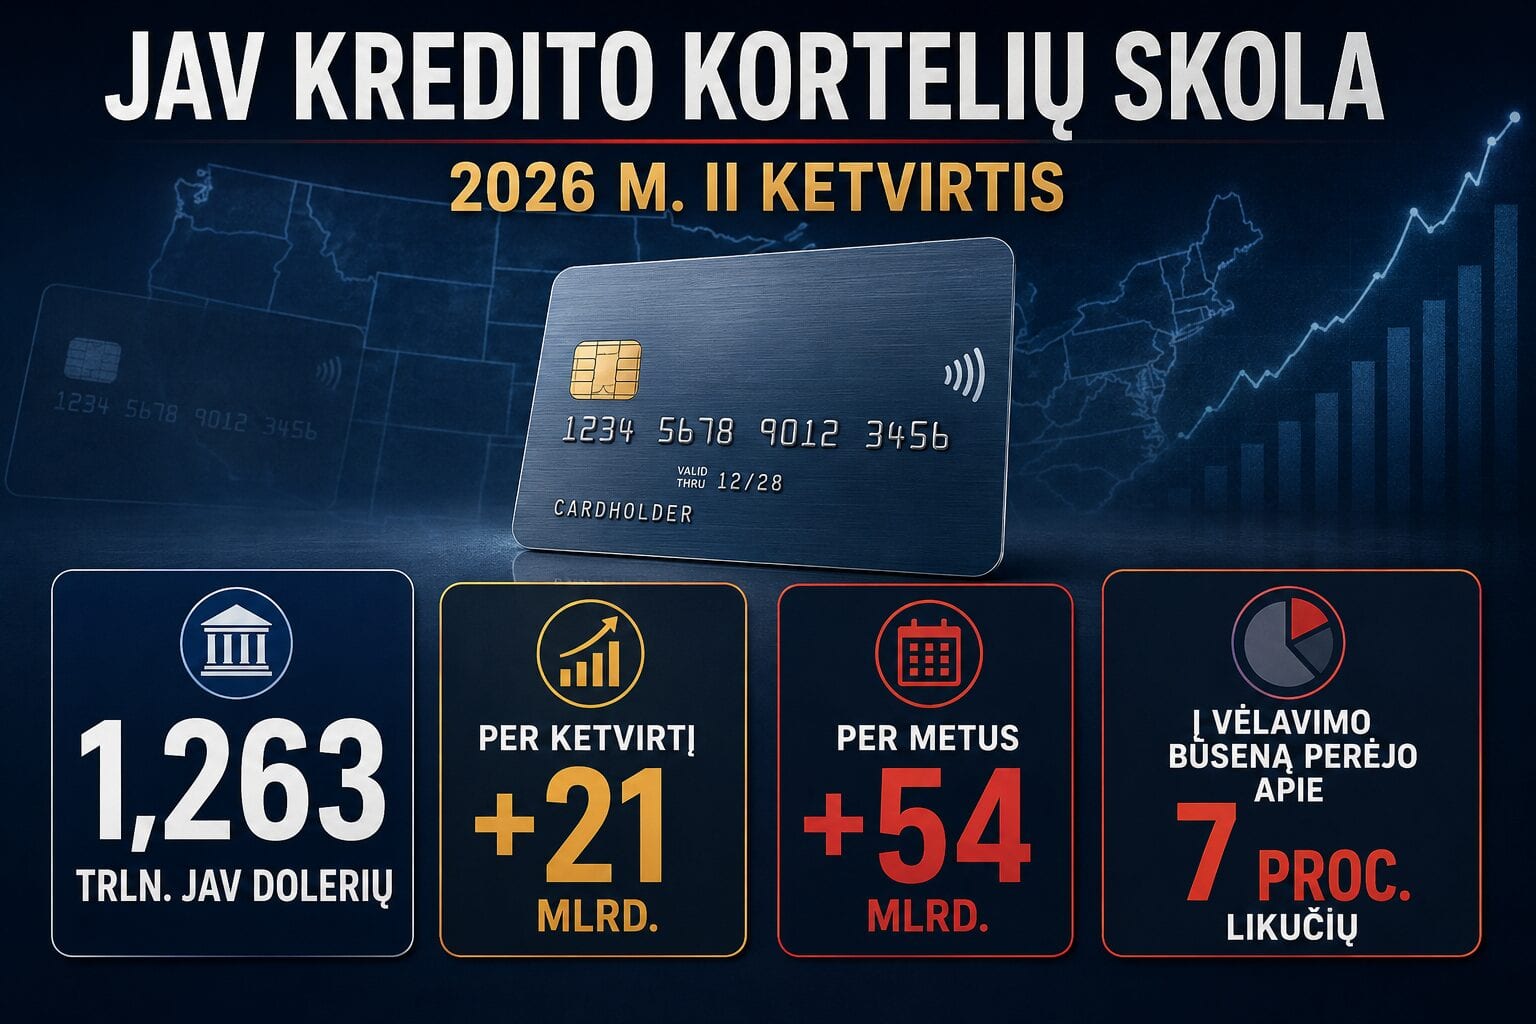
Amerikiečių kredito kortelių skola 2026 metų antrąjį ketvirtį išaugo 21 mlrd. JAV dolerių ir birželio pabaigoje pasiekė 1,263 trln. dolerių. Tai rodo rugpjūčio 11 dieną paskelbti Niujorko federalinio rezervų banko duomenys.
Palyginti su pirmuoju ketvirčiu, kredito kortelių likutis padidėjo maždaug 1,7 proc. Per metus jis išaugo 54 mlrd. dolerių, arba apie 4,5 proc. Šie skaičiai apima ne vien pradelstą skolą, bet visus kredito kortelių sąskaitose fiksuojamus negrąžintus likučius.
Antrąjį ketvirtį kredito kortelių skola paprastai didėja, nes pirmųjų metų mėnesių likučiai dažnai sumažėja po šventinio apsipirkimo sezono. 2026 metų pirmąjį ketvirtį kortelių likučiai buvo sumažėję 25 mlrd. dolerių, todėl dalis naujausio augimo reiškia sezoninį grįžimą, o ne netikėtą skolinimosi šuolį.
1,26 trln. dolerių kredito kortelių skola dar neparodo, kiek amerikiečiai sumoka palūkanų
Niujorko federalinio rezervų banko skelbiamas likutis parodo bendrą vartotojų kredito kortelių sąskaitose esančią skolą konkrečiu metu. Jo negalima tiesiogiai prilyginti per ketvirtį atliktiems pirkiniams, nes daug amerikiečių kiekvieną mėnesį visą sąskaitą apmoka ir palūkanų nemoka.
Finansinę naštą pirmiausia patiria vartotojai, kurie dalį likučio perkelia į kitą mėnesį. Tokiai skolai taikomos palūkanos paprastai yra gerokai didesnės negu būsto, automobilių ar daugumos kitų vartojimo paskolų, todėl net palyginti nedidelis likutis gali brangiai kainuoti.
Didelė bendra suma taip pat iš dalies atspindi JAV gyventojų skaičių, kainų augimą, didėjančias pajamas ir platesnį atsiskaitymų kortelėmis naudojimą. Dėl šios priežasties vien nominalaus rekordo nepakanka teigti, kad visų amerikiečių finansinė padėtis staiga pablogėjo.
Vėlavimai mokėti kredito kortelių įmokas išlieka padidėję, tačiau antrąjį ketvirtį nebeaugo
Niujorko federalinio rezervų banko duomenimis, naujų kredito kortelių mokėjimo vėlavimų rodiklis 2026 metų antrąjį ketvirtį iš esmės nepasikeitė. Maždaug 7 proc. kortelių likučių per ketvirtį perėjo į vėlavimo būseną, o panašus lygis fiksuojamas nuo 2024 metų.
Tai reiškia, kad ryškaus naujo vėlavimų šuolio kol kas nematyti. Vis dėlto rodiklis išlieka aukštesnis negu prieš COVID-19 pandemiją, todėl dalis vartotojų, ypač turinčių mažesnes pajamas ar prastesnę kredito istoriją, tebepatiria finansinį spaudimą.
Niujorko federalinio rezervų banko ekonominės politikos patarėja Joelle Scally pažymėjo, kad daugumos kreditų kategorijų vėlavimo rodikliai pastaruosius dvejus metus buvo stabilūs. Tačiau naujų automobilių paskolų ir kredito kortelių vėlavimų lygis tebėra padidėjęs ir toliau bus atidžiai stebimas.
Bendras JAV namų ūkių įsiskolinimas sumažėjo iki 18,77 trln. dolerių dėl techninio būsto paskolų pokyčio
Bendra JAV namų ūkių skola antrąjį ketvirtį sumažėjo 13 mlrd. dolerių, arba 0,1 proc., ir pasiekė 18,771 trln. dolerių. Tai buvo retas nominalus ketvirčio sumažėjimas, nors per metus bendra skola vis tiek išaugo 383 mlrd. dolerių.
Pagrindinė sumažėjimo priežastis buvo 74 mlrd. dolerių kritęs būsto paskolų likutis. Jis ketvirčio pabaigoje siekė 13,117 trln. dolerių, tačiau Niujorko federalinis rezervų bankas perspėjo, kad nemažą pokyčio dalį lėmė duomenų spraga, susijusi su paskolų perkėlimu tarp jų administratorių.
Todėl bendro įsiskolinimo sumažėjimo nederėtų vertinti kaip staigaus amerikiečių skolų grąžinimo proveržio. Su būstu nesusijusios skolos per ketvirtį padidėjo 48 mlrd. dolerių, arba 0,9 proc., o augimą skatino kredito kortelės ir automobilių paskolos.
Automobilių paskolos ir būsto kapitalo kredito linijos taip pat didėjo
Automobilių paskolų likutis per ketvirtį išaugo 28 mlrd. dolerių ir pasiekė 1,713 trln. dolerių. Per tris mėnesius amerikiečiai paėmė 211 mlrd. dolerių naujų automobilių paskolų – tai rekordinė ketvirčio suma nominalia išraiška.
Būsto kapitalu užtikrintų kredito linijų, vadinamų HELOC, likutis padidėjo 13 mlrd. dolerių ir pasiekė 459 mlrd. dolerių. Jis jau yra 142 mlrd. dolerių didesnis už 2022 metų pirmąjį ketvirtį pasiektą žemiausią lygį.
Studentų paskolų likutis per ketvirtį sumažėjo 7 mlrd. dolerių – iki 1,651 trln. dolerių. Vis dėlto šioje kategorijoje mokėjimų problemos išlieka reikšmingos po to, kai pasibaigus pandemijos laikotarpio lengvatoms vėl pradėta fiksuoti pradelstus federalinių studentų paskolų mokėjimus.
Rekordinė kredito kortelių skola atskleidžia nevienodą JAV vartotojų finansinę padėtį
Bendras vėluojančių paskolų rodiklis antrąjį ketvirtį šiek tiek pagerėjo: tam tikroje vėlavimo stadijoje buvo 4,7 proc. visų namų ūkių skolų. Ankstesnį ketvirtį ši dalis siekė 4,8 proc.
Toks rezultatas rodo, kad JAV namų ūkių finansų sistema kol kas nepatiria visuotinio mokumo sukrėtimo. Dauguma skolininkų tebevykdo įsipareigojimus, o nemaža kredito kortelių naudotojų dalis sąskaitas apmoka visas ir nepalieka palūkanomis apmokestinamo likučio.
Kita vertus, bendrieji skaičiai paslepia didelius skirtumus. Aukštesnes pajamas gaunantys namų ūkiai dažniau turi santaupų ir finansinio turto, o mažesnes pajamas gaunančius vartotojus stipriau veikia maisto, būsto, draudimo ir kitų būtinųjų išlaidų augimas. Todėl 1,26 trln. dolerių skola nėra vienareikšmis visos JAV ekonomikos pavojaus signalas, tačiau padidėję vėlavimai rodo, kad pažeidžiamiausių vartotojų padėtis išlieka įtempta.
Šaltiniai
Yahoo Finance. (2026). Credit card debt rises to $1.26 trillion, nearing all-time record.
https://finance.yahoo.com/economy/articles/credit-card-debt-rises-1-211715119.html
Federal Reserve Bank of New York. (2026). Household Debt Balances Decreased Slightly; Credit Card Delinquency Transition Rates Remained Steady.
https://www.newyorkfed.org/newsevents/news/research/2026/20260811
Komentarų (0)
Komentarų dar nėra. Būk pirmas!
Komentuoti gali tik prisijungę vartotojai. Registruokis — ir galėsi pasidalinti savo mintimis apie šį straipsnį.
Registruotis