Laikantiems pinigus banke – svarbūs pokyčiai: dalis lietuvių galėtų išvengti mokesčių
Siūloma net keturis kartus padidinti neapmokestinamų palūkanų ribą
Dar prieš kelerius metus daugelis lietuvių santaupas tiesiog laikė banko sąskaitose. Šiandien situacija sparčiai keičiasi – žmonės vis aktyviau domisi investavimu, ieško didesnės grąžos ir skaičiuoja, kaip apsaugoti pinigus nuo infliacijos. Tačiau augant palūkanoms vis daugiau gyventojų susiduria ir su kita realybe – kada nuo uždirbtų pinigų jau tenka mokėti mokesčius.
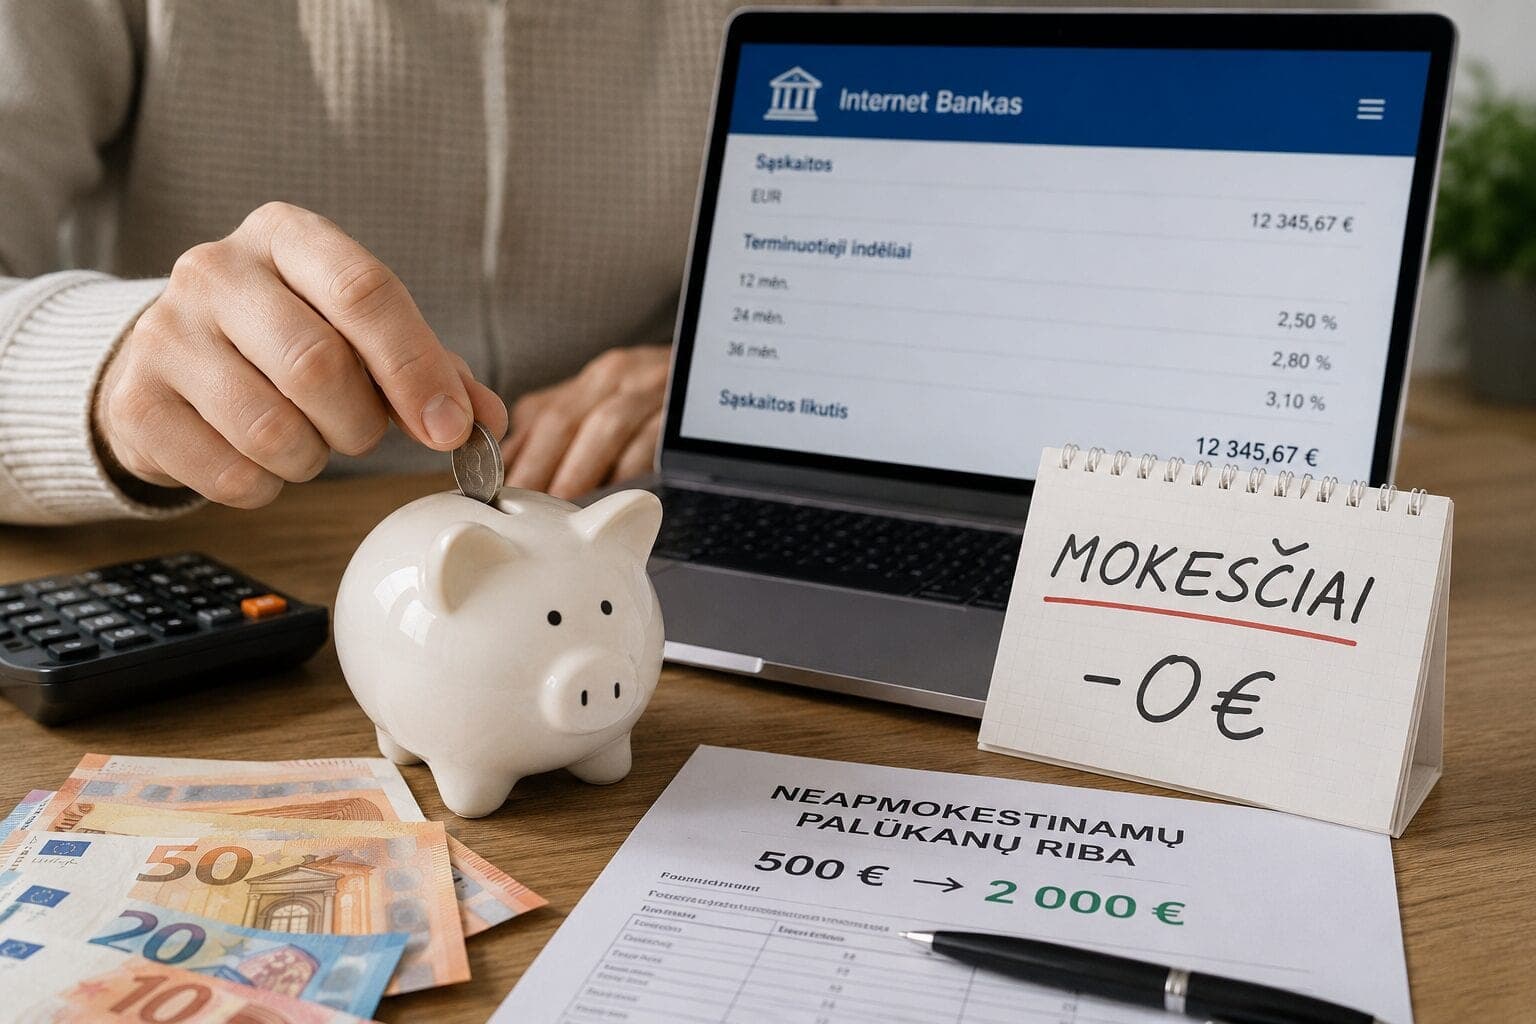
Būtent dėl to Seime pradėtos svarstyti pataisos, kurios gali paliesti tūkstančius taupančių ir investuojančių žmonių. Politikai siūlo keturis kartus didinti neapmokestinamų palūkanų ribą – nuo dabartinių 500 iki 2 tūkst. eurų per metus. Pasak iniciatorių, dabartinė tvarka jau seniai nebeatitinka ekonominės situacijos ir realių gyventojų galimybių investuoti [1].
Šiuo metu galiojanti sistema numato, kad gyventojų pajamų mokestis nėra taikomas, jei per metus iš indėlių, obligacijų ar kitų finansinių priemonių gautos palūkanos neviršija 500 eurų. Tačiau finansų ekspertai atkreipia dėmesį, kad dėl išaugusių palūkanų normų šią sumą pasiekti tapo gerokai paprasčiau nei prieš dešimtmetį.
Investavimo proveržiui reikia daugiau?
Pavyzdžiui, laikant didesnę sumą terminuotame indėlyje banke, kelių procentų metinės palūkanos gali greitai priartėti prie dabartinės neapmokestinamos ribos. Dėl to dalis politikų ir ekonomistų sutinka, kad 500 eurų riba šiandien jau tapo daugiau simboline nei realiai investuoti skatinančia priemone.
„Artea“ banko ekonomistė Indrė Genytė-Pikčienė teigia, kad siūlymas didinti ribą yra logiškas, tačiau vien šio sprendimo nepakaks tam, kad Lietuvoje įvyktų investavimo proveržis. Pasak jos, žmonių sprendimus daug labiau lemia finansinis raštingumas, pajamų dydis, požiūris į riziką ir bendras ekonominis saugumas.
Tuo metu komerciniai bankai jau pastebi aiškią tendenciją – investuojančių gyventojų Lietuvoje sparčiai daugėja. SEB banko duomenimis, šiemet investuojančių klientų skaičius išaugo maždaug penktadaliu. Specialistai sako, kad lietuviai po truputį keičia požiūrį į pinigų valdymą ir vis dažniau ieško būdų, kaip santaupas ne tik laikyti, bet ir uždirbti iš jų grąžą.
Už pinigų laikymą indėliuose – ir per 3 proc. metinių palūkanų
Tuo tarpu naujausi Lietuvos banko skelbiami duomenys rodo, kad už terminuotus indėlius kai kurios finansų įstaigos moka daugiau nei 3 proc. metinių palūkanų, kai tuo metu dalis didžiųjų bankų siūlo vos apie 1,5 procento [2].
Didžiausios palūkanos šiuo metu matomos mažesnių ar specializuotų bankų pasiūlymuose. Tarp terminuotųjų indėlių išsiskiria „Saldo Bank“, kuris už ilgesnio laikotarpio indėlius siūlo iki 3,2 proc. metinių palūkanų. Panašaus lygio grąžą galima rasti ir „GF banke“, „RATO banke“ bei kai kuriuose kituose rinkos dalyviuose. Tuo metu tradiciniai bankai, tokie kaip SEB, „Swedbank“, „Luminor“ ar „Artea“, dažniausiai laikosi ties 1,5 proc. riba.
Ryškūs skirtumai matomi ir pasirenkant indėlio trukmę. Lietuvos banko lentelės rodo, kad daugiausia bankai moka už 12–36 mėnesių laikotarpio indėlius. Pavyzdžiui, kai kurios finansų įstaigos už dvejų ar trejų metų terminą siūlo daugiau nei 3 proc. palūkanas, tačiau trumpesnių laikotarpių indėlių grąža neretai būna gerokai mažesnė.
Mažiausia grąža laikantiems kaupiamuosiuose ir taupomuosiuose indėliuose
Tuo metu kaupiamųjų ir taupomųjų indėlių palūkanos išlieka kuklesnės. Didžioji dalis bankų šioje kategorijoje siūlo apie 1,25–1,5 proc. metinių palūkanų, nors kai kurios įstaigos dar pasiekia 2 proc. ar kiek daugiau. Finansų specialistai pažymi, kad tokio tipo indėliai paprastai suteikia daugiau lankstumo klientui, todėl ir grąža būna mažesnė nei terminuotuose indėliuose.
Dar didesnė grąža siūloma neatšaukiamųjų indėlių rinkoje. Čia „Saldo Bank“ už ilgesnio laikotarpio santaupas moka iki 3,3 proc. metinių palūkanų. Tiesa, tokie indėliai reiškia, kad klientas negali anksčiau laiko atsiimti pinigų neprarasdamas palūkanų, todėl jie labiau tinka tiems, kurie pinigų artimiausiu metu neplanuoja naudoti.
Lietuvos banko duomenys taip pat rodo, kad Vyriausybės taupymo lakštai išlieka viena saugesnių alternatyvų konservatyviems taupytojams. Šiuo metu jų siūloma grąža siekia apie 2,4–2,6 proc., priklausomai nuo pasirinkto laikotarpio. Nors tai mažiau nei kai kurių mažesnių bankų siūlomos palūkanos, daliai gyventojų svarbiausiu argumentu tampa valstybės garantija ir mažesnė rizika.
Komentarų (0)
Komentarų dar nėra. Būk pirmas!
Komentuoti gali tik prisijungę vartotojai. Registruokis — ir galėsi pasidalinti savo mintimis apie šį straipsnį.
Registruotis