LBAA: Finansų ministerijos pateiktas mokesčių paketas – kas keičiasi?
2025-05-12 Finansų ministerija pateikė Vyriausybės tvirtinimui naują mokesčių paketą
Paketas sudarytas atmetus beveik visas visuomenės pastabas, bet yra atliktos šios korekcijos:
GPM
Nustatoma metinė 350 eur riba, iki kurios darbdavio sumokėtos įmokos dėl darbuotojų draudimo būtų neapmokestintos. Pvz. jei darbdavys moka 30 eur /mėn (360 eur/metams) dėl darbuotojų sveikatos draudimo, tai 350 eur būtų neapmokestinta, o 10 eur būtų apmokestinta kaip darbo užmokestis.
Dingo 36 proc. GPM tarifas (pirmame projekte buvo nustatytas 36 % nuo 120 VDU).
Jei parduodamos akcijos, kurios buvo išlaikytos daugiau nei 10 metų, joms taikomas 15 proc. tarifas, kaip dividendams, ir akcijų pardavimo pajamos progresyvaus GPM tarifo neįjungs (mažinamas didelio pelningumo akcijų pardavimo apmokestinimas).
Šiuo metu, jei akcijų pardavimo apmokestinamos pajamos viršija 120 VDU, viršijančiai daliai taikomas ne 15 %, bet 20 % GPM.
Pasibaigus draudimo sutarčiai, dėl kurios gyventojas taikė GPM lengvatą metinėje deklaracijoje, gautai išmokai netaikomas progresyvus GPM tarifas – nustatomas 15 %.
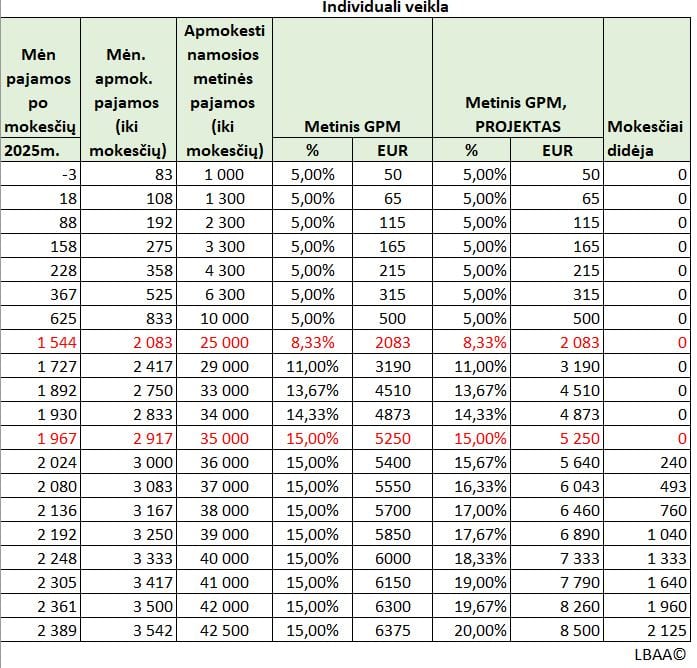
Individualiai veiklai taikomas progresyvus GPM tarifas, jei IDV pajamos viršija 42 500 eur. Toliau lieka IDV ir DS sumavimas: pvz. paveiksliuke.
Nustatomas fiksuotas 15 % GPM dėl NT nuomos pajamų, kai jos neviršija 45 000 eur (ankstesnėje versijoje buvo 12 VDU).
Nuspręsta ligos išmokas neįtraukti į pajamų krepšelį, dėl kurių įsijungia progresyvūs tarifai.
Didesnis MB narių apmokestinimas turės įtakos milijoniniams akcijų pardavimas
Ir toliau lieka didesni CPS (MB) narių apmokestinimas: 15 % iki 12 VDU, o po to įsijungia progresyvus tarifas – 25 % nuo 36 VDU, 32 % nuo 60 VDU, vertinant visų gyventojo pajamų krepšelį.
Dabar CPS taikomas 15 %, kurio progresyvumas įsijungia prie 120 VDU, kai vertinamas 15 % kitų pajamų krepšelis.
Dėl šio dalyko gali būti 2025 m. stabdomi dideli milijoniniai akcijų pardavimo sandoriai, laukiant GPM tarifo sumažinimo 2026 m.
Paveiksliuke pavyzdys, kaip IDV atveju dėl didėjančio GPM tarifo, gyventojas, uždirbantis 2 389 eur per mėnesį, po mokesčių turės per metus papildomai susimokėti 2 125 eur padidintą GPM.
Jam šis dydis yra beveik lygus viso mėnesio pajamoms, iš kurių atimti mokesčiai. [1]
Netvaru
GPMĮ yra daug fiksuotų dydžių, kurie didėjant infliacijai automatiškai didins apmokestinimą, nes 45 000 eur po 10 metų yra lygi visai kitos perkamosios galios sumai nei 50 000 eur dabar.
Dėl progresyvaus GPM tarifo, kuris būtų taikomas visam pajamų krepšeliui, FM siūlo pačiam gyventojui metų pradžioje nurodyti buhalterijai, kokį GPM tarifą jam reikėtų taikyti dėl gaunamų pajamų (teikdamas prašymą taikyti didesnį nei standartinis tarifas).
Kitu atveju gyventojui grėstų tūkstantinės GPM skolos mokesčių inspekcijai, kurių apmokėjimui jam gali neužtekti santaupų.
Ištrauka:
„Papildyti 23 str. 7 dalimi:
„7. Apskaičiuojant pajamų mokestį nuo išmokamos išmokos, pagal pajamų mokesčio mokėjimo tvarką priskiriamos gyventojo A klasės pajamoms, šio Įstatymo 6 str. nustatyti tarifai taikomi atsižvelgiant tik į tos išmokamos išmokos dydį. Kai išmokos, pagal pajamų mokesčio mokėjimo tvarką priskiriamos gyventojo A klasės pajamoms, iš to paties mokestį išskaičiuojančio asmens gaunamos periodiškai, gyventojo prašymu mokestį išskaičiuojantis asmuo šio Įstatymo 6 str. nustatytus tarifus taiko, atsižvelgdamas į bendrą per mokestinį laikotarpį gyventojui to išskaičiuojančio asmens išmokėtą ir (ar) planuojamą išmokėti išmokų sumą.“ [2]
Šaltiniai
- LRS: NUTARIMAS DĖL LIETUVOS RESPUBLIKOS VALSTYBĖS GYNYBOS FONDO ĮSTATYMO NR. XIV-2775 2 IR 4 STRAIPSNIŲ PAKEITIMO ĮSTATYMO, LIETUVOS RESPUBLIKOS SAUGUMO ĮNAŠO ĮSTATYMO, LIETUVOS RESPUBLIKOS MOKESČIŲ ADMINISTRAVIMO ĮSTATYMO NR. IX-2112 13 STRAIPSNIO PAKEITIMO ĮSTATYMO, LIETUVOS RESPUBLIKOS PELNO MOKESČIO ĮSTATYMO NR. IX-675 5, 17, 18, 30, 33, 34, 35, 382, 41, 43 IR 561 STRAIPSNIŲ PAKEITIMO IR ĮSTATYMO PAPILDYMO 303 STRAIPSNIU ĮSTATYMO, LIETUVOS RESPUBLIKOS GYVENTOJŲ PAJAMŲ MOKESČIO ĮSTATYMO NR. IX-1007 6, 131, 16, 17, 18, 182, 19, 20, 21, 23, 27, 34 IR 35 STRAIPSNIŲ PAKEITIMO ĮSTATYMO, LIETUVOS RESPUBLIKOS NEKILNOJAMOJO TURTO MOKESČIO ĮSTATYMO NR. X-233 PAKEITIMO ĮSTATYMO, LIETUVOS RESPUBLIKOS NEKILNOJAMOJO TURTO MOKESČIO ĮSTATYMO NR. X-233 2, 6, 7, 8, 9, 10 IR 11 STRAIPSNIŲ PAKEITIMO ĮSTATYMO NR. XIV-2577 PAKEITIMO ĮSTATYMo, LIETUVOS RESPUBLIKOS AKCIZŲ ĮSTATYMO Nr. ix-569 1, 2 ir 3 straipsnių PAKEITIMO ir ii skyriaus papildymo devintuoju skirsniu įstatymo ir LIETUVOS RESPUBLIKOS PRIDĖTINĖS VERTĖS MOKESČIO ĮSTATYMO NR. IX-751 19 STRAIPSNIo PAKEITIMO ĮSTATYMO PROJEKTŲ PATEIKIMO LIETUVOS RESPUBLIKOS SEIMUI
- LRS: ietuvos Respublikos GYVENTOJŲ PAJAMŲ mokesčio įstatymo NR. iX-1007 6, 131, 16, 17, 18, 182, 19, 20, 21, 23, 27, 34 ir 35 straipsnių Pakeitimo įstatymas
Komentarų (0)
Komentarų dar nėra. Būk pirmas!
Komentuoti gali tik prisijungę vartotojai. Registruokis — ir galėsi pasidalinti savo mintimis apie šį straipsnį.
Registruotis