LBAA: Skirtingos veiklos formos – skirtingos „į rankas“ gaunamos pajamos
Nuo pasirinktų teisinių ir mokestinių santykių priklauso, kiek realiai lieka pajamų po mokesčių
Skirtumus lemia socialinio draudimo įmokos, GPM tarifai ir taikomos ar netaikomos lengvatos.
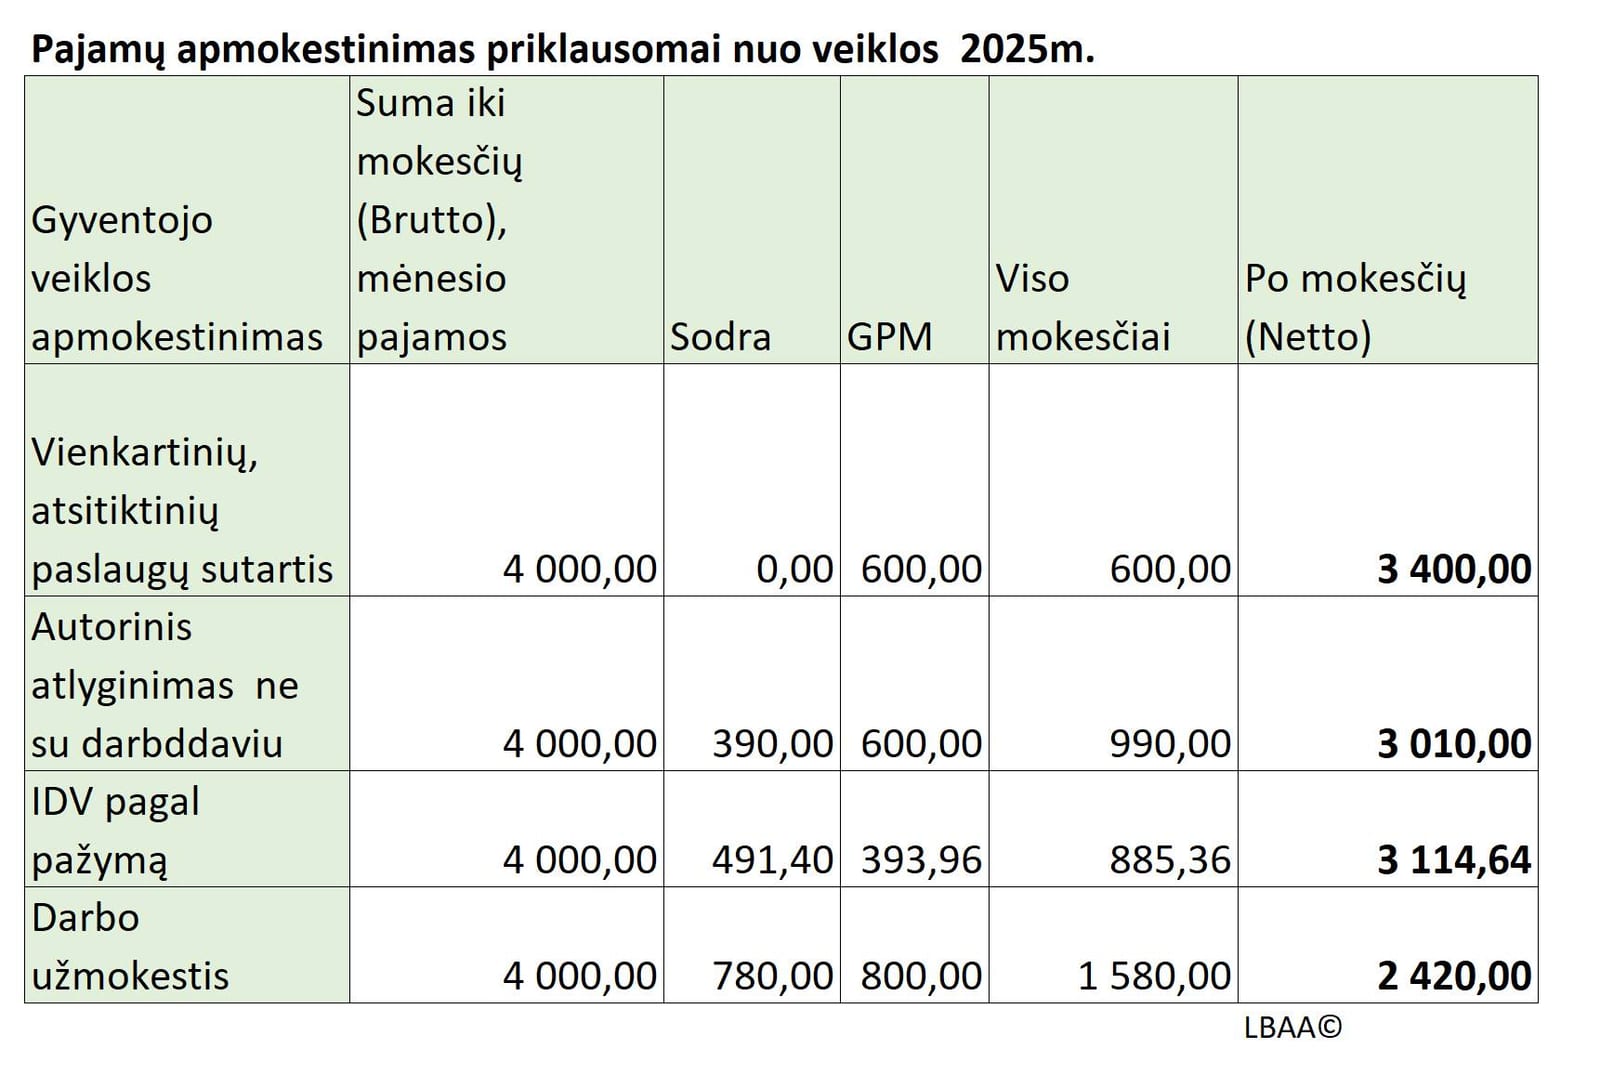
Lyginant tas pačias 4 000 Eur bruto pajamas, rezultatas gali būti labai skirtingas:
- Civilinė paslaugų sutartis – didžiausia suma „į rankas“, tačiau be socialinių garantijų.
- Autorinis atlyginimas – tarpinis variantas, dalis socialinių įmokų taikoma, išlieka patrauklus ekonominiu požiūriu.
- IDV pagal pažymą – savarankiška veikla, bet didesnė socialinė našta mažina galutiną sumą.
- Darbo santykiai – didžiausia mokestinė našta, tačiau suteikia pilną socialinių garantijų paketą (liga, pensija, nedarbo draudimas, tėvystės/motinystės išmokos ir kt.).
Civilinė paslaugų sutartis – kada ji galima?
Ši forma taikytina tik labai išimtiniais atvejais, kai tenkinami visi 5 kriterijai:
- Nėra darbo santykių požymių (pavaldumo, grafiko ir pan.)
- Veikla nėra tęstinė ir neprilygsta individualiai veiklai
- Nėra autorių teisių objektų
- Atlygis už paslaugą ar darbą, ne už darbo funkciją
- Paslaugų teikėjas savarankiškas, veikia savo rizika, gali turėti kitų klientų
Autorinė sutartis
Taikomos tik tada, kai sukuriamas autorių teisių objektas pagal Autorių ir gretutinių teisių įstatymą.
Turint IDV – taikomas IDV apmokestinimas ir autorinei sutarčiai
Neturint IDV – autorinė sutartis apmokestinama: 15% GPM + 19,5% VSD/PSD nuo 50% bazės
Individuali veikla pagal pažymą
Galima, jei veikla atitinka visus šiuos požymius:
- Savarankiška
- Tęstinė arba pasikartojanti arba ilgos trukmės
- Pajamų siekimas
- Rizikos prisiėmimas
- Nėra darbo santykių požymių
Svarbu – kartais gali atrodyti, kad gyventojas gali „pasirinkti“ mažiausiai mokesčių reikalaujančią formą. Taip nėra.
Veiklos forma nustatoma pagal veiklos turinį, o ne pagal norą
Jei veikla yra darbo santykiai – jų negali pakeisti jokia kita sutartis. Tas pats galioja ir kitoms pajamų rūšims.
Tai skirtingos veiklos rūšys, todėl jų apmokestinimas skiriasi.
Renkantis veiklos formą svarbu vertinti ne tik mokestinį aspektą, bet ir socialines garantijas bei teisinę riziką.
Pasirinkus mažesnius mokesčius, kai veikla atinka didesnių mokesčių variantą, VMI tikrinimo metu mokesčiai būtų perskaičiuojami ir pritaikytos sankcijos už piknaudžiavimą.
Publikacijoje skelbiama asmeninė autoriaus nuomonė. Portalo 77 pozicija negali būti tapatinama su autoriaus nuomone.
Komentarų (0)
Komentarų dar nėra. Būk pirmas!
Komentuoti gali tik prisijungę vartotojai. Registruokis — ir galėsi pasidalinti savo mintimis apie šį straipsnį.
Registruotis